La conferencia, organizada por el Departamento de Derecho Económico de la Facultad de Ciencias Jurídicas y Sociales de la Universidad de Concepción, abordó los cambios introducidos por la Ley N° 21.210 y sus implicancias en la distribución de la carga probatoria entre el Servicio de Impuestos Internos y los contribuyentes.
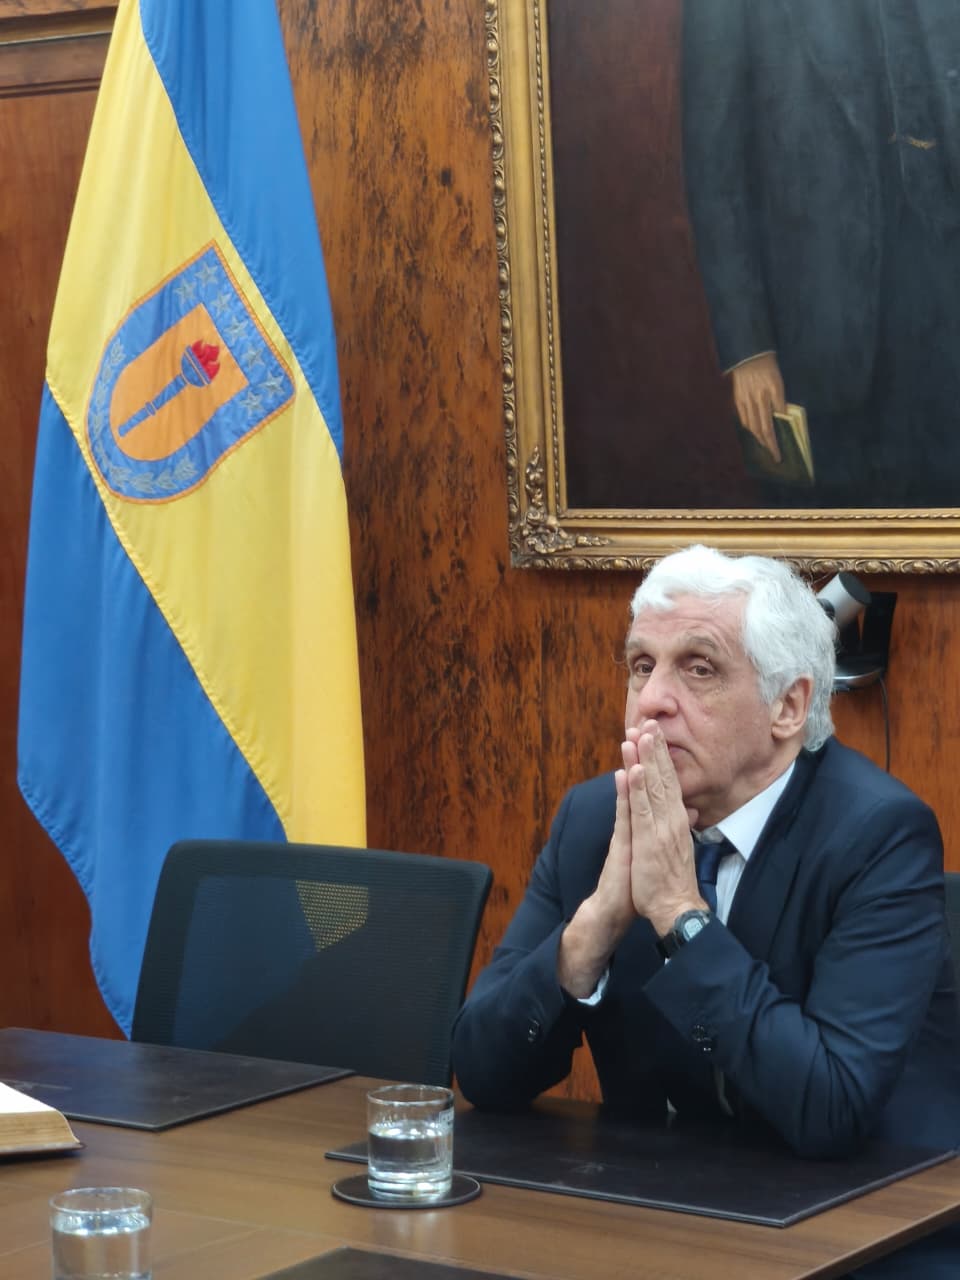
El sábado 24 de octubre, la Facultad de Ciencias Jurídicas y Sociales de la Universidad de Concepción realizó la conferencia “La carga de la prueba en los procesos de reclamación tributaria”, a cargo del abogado Rodrigo Ugalde Prieto, profesor del Magíster en Derecho Tributario de la Pontificia Universidad Católica de Chile y especialista en litigación tributaria. La actividad convocó a estudiantes de pregrado, quienes tuvieron la oportunidad de profundizar sus conocimientos sobre los desafíos jurídicos y procesales de esta disciplina.
La jornada comenzó con las palabras de bienvenida de Marcelo Matus Fuentes, director del Departamento de Derecho Tributario, mientras que la presentación del expositor estuvo a cargo del profesor Mario Montecinos, académico del mismo departamento. En su intervención, Montecinos destacó la trayectoria de Ugalde Prieto y sus contribuciones al Derecho Tributario chileno, tanto desde la academia como desde el ejercicio profesional, relevando su capacidad para analizar esta área en conexión con otras disciplinas, como el Derecho Constitucional, Administrativo, Civil y Procesal Civil.
Durante la conferencia, el expositor centró su análisis en el inciso cuarto del artículo 132 del Código Tributario, incorporado por la Ley N° 21.210, que establece las reglas para la rendición de prueba en los procedimientos de reclamación tributaria y dispone que tanto el Servicio de Impuestos Internos (SII) como el contribuyente deben acreditar sus respectivas pretensiones. A partir de esta disposición, examinó los cambios en la distribución de la carga probatoria en sede judicial y sus diferencias respecto de las obligaciones que mantiene el contribuyente durante el procedimiento administrativo, conforme al artículo 21 del mismo código.
En este contexto, Ugalde Prieto abordó la relación entre ambas normas y explicó que, en los procesos judiciales, las partes deben acreditar los hechos que sustentan sus pretensiones y defensas. Asimismo, analizó el papel del tribunal en la determinación de la suficiencia de la prueba, mediante su valoración conforme a las reglas de la sana crítica, y la aplicación del estándar de preponderancia de la prueba o probabilidad prevaleciente. También profundizó en el principio de comunidad de la prueba, según el cual los antecedentes incorporados al proceso pueden beneficiar o perjudicar a cualquiera de las partes, independientemente de quién los haya presentado.
Otro de los ejes de la exposición fue la importancia de las garantías del debido proceso y de la fundamentación de las decisiones administrativas y judiciales. En particular, examinó los derechos de los contribuyentes contemplados en el artículo 8° bis del Código Tributario, referidos a la debida motivación de las actuaciones del SII, el respeto de los plazos de prescripción y caducidad, y la presunción de buena fe. Además, revisó las exigencias que el artículo 132 establece para la fundamentación de las sentencias de los tribunales tributarios y aduaneros, así como las consecuencias procesales que pueden derivarse de eventuales defectos en la valoración de la prueba o en la justificación de los fallos.
Al término de la actividad, el profesor Rodrigo Ugalde Prieto firmó el Libro de Visitas Distinguidas de la Facultad, dejando constancia de su visita a la institución. La conferencia permitió acercar a las y los estudiantes a una discusión de especial relevancia para el ejercicio profesional, vinculando el estudio de las normas tributarias con la experiencia del litigio y el análisis de los principios que orientan la actividad probatoria en los procedimientos judiciales.